2023年福建省新材料产业链全景图谱 高性能有色金属引领产业升级
引言
新材料产业是战略性、基础性产业,也是高技术竞争的关键领域。福建省高度重视新材料产业发展,将其作为产业链现代化攻坚战的重要方向。高性能有色金属作为新材料产业链的重要环节,对推动福建制造业高质量发展具有重要支撑作用。本文基于2023年最新数据,全面梳理福建省新材料产业链政策、现状图谱、资源空间布局及发展规划,重点剖析高性能有色金属领域,为行业从业者、投资者和研究机构提供参考。
一、产业政策环境
福建省已形成较为完善的新材料产业政策体系。省级层面出台《福建省“十四五”新材料产业发展专项规划》,明确提出打造沿海新材料产业带,重点发展高性能有色金属、先进化工材料、特色钢铁等。2023年,福建省进一步发布《关于推动新材料产业高质量发展的若干措施》,从技术创新、企业培育、园区建设、金融支持等方面提出12条具体举措。财政方面,设立新材料产业专项资金,对高性能有色金属等关键领域的技术改造项目给予最高30%的补贴;税收方面,落实高新技术企业15%所得税优惠及研发费用加计扣除政策;金融方面,鼓励设立新材料产业基金,支持企业上市融资。各地市也配套出台专项政策,如福州、厦门、泉州等地对高性能有色金属深加工项目给予用地、用电优先保障。政策环境持续优化,为产业发展提供了有力支撑。
二、产业链现状图谱
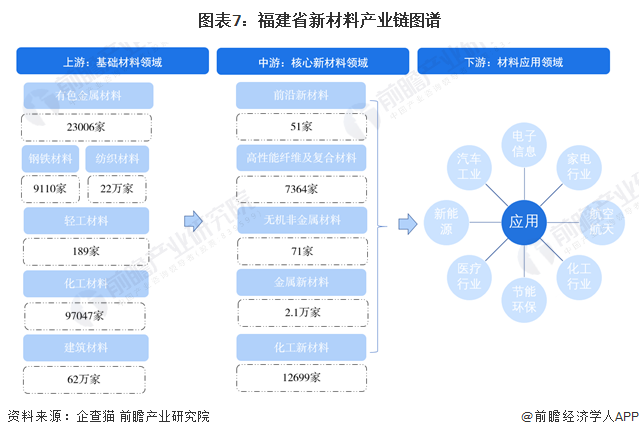
福建省新材料产业链涵盖上游原材料、中游制备加工和下游应用环节。上游包括有色金属矿产资源(铜、铝、钨、稀土等)以及再生资源回收;中游为高性能有色金属材料制备,如高精度铜板带、高性能铝型材、硬质合金、稀土功能材料等;下游广泛应用于电子信息、新能源汽车、航空航天、船舶制造、建筑等领域。
截至2023年,全省新材料产业规模以上企业超过2000家,产业规模突破5000亿元,其中高性能有色金属板块产值约1800亿元,占比超三分之一。产业链呈现以下特点:一是铜加工优势突出,形成从铜精矿到高精度铜板带、铜管的完整链条,龙头企业如紫金铜业、厦门钨业等在全国具有影响力;二是铝加工稳步发展,铝合金型材、铝箔等产品在建筑和包装领域应用广泛;三是稀土材料特色鲜明,厦门钨业、中科三耐等企业在稀土永磁、发光材料领域技术领先;四是钨制品精深加工能力较强,硬质合金、刀具等产品附加值高。但产业链也存在短板:高端产品依赖进口,如高端铜箔、航空铝材等;再生资源回收体系尚不完善;产业协同性有待提升。
产业空间上,初步形成“沿海集聚、山区特色”的分布格局:福州、厦门、泉州重点发展铜铝加工和稀土材料,龙岩、三明依托矿产资源发展钨、稀土及有色金属深加工,宁德依托新能源产业带动高性能铜箔、铝箔需求。
三、产业资源空间布局
福建省高性能有色金属产业资源空间布局呈现集聚化、差异化特征。
福州都市圈:以福清、长乐为重点,布局铜冶炼及深加工、铝加工,依托港口优势发展外向型有色金属加工业。福清江阴港经济区集聚了紫金铜业等龙头企业,形成铜材加工集群。
厦漳泉都市圈:厦门重点发展钨钼材料、稀土功能材料及高端硬质合金,拥有厦门钨业、坤彩科技等骨干企业;泉州依托装备制造基础发展铝型材、铜配件,服务建筑和机械行业;漳州布局铜带、铜管等铜加工项目,与厦门形成配套。
闽西地区:龙岩依托紫金矿业等企业,形成铜、金等有色金属采选冶炼及深加工基地,同时发展稀土开采与分离;三明重点发展钨制品、稀土材料和有色金属铸件,建设产业园区承接沿海转移。
闽东地区:宁德借助锂电新能源产业集群,吸引嘉元科技等企业投资高性能铜箔项目,打造铜箔-电池产业链;南平立足氟新材料和金属制品,拓展有色金属应用。
总体上,全省形成以沿海产业带为主体、山区特色资源为补充的空间格局,但区域间产业协同和错位发展仍有提升空间。
四、产业链发展规划
根据《福建省“十四五”新材料产业发展专项规划》及2023年相关部署,高性能有色金属产业链未来重点推进以下方向:
1. 强化上游资源保障:推进紫金矿业等企业全球资源布局,提高铜、金等资源自给率;完善再生有色金属回收体系,建设城市矿产示范基地,到2025年再生金属利用率提升至30%以上。
2. 突破中游高端材料:重点发展高精度铜板带、高端铜箔(用于5G和新能源电池)、高性能铝合金(航空、汽车轻量化)、稀土永磁材料、硬质合金涂层刀具等,攻克一批关键核心技术,填补国内空白。支持厦门钨业、紫金铜业等龙头企业建设国家级研发平台。
3. 延伸下游应用链条:对接电子信息、新能源汽车、航空航天等下游产业需求,发展铜箔-覆铜板-PCB、铝材-汽车轻量化部件、稀土永磁-电机等产业链条,推动上下游协同创新。
4. 优化产业空间布局:引导项目向专业园区集中,重点建设福州江阴铜材加工基地、厦门钨钼稀土产业园、龙岩有色金属深加工园、宁德铜箔产业园等,形成特色鲜明、分工合理的产业集群。
5. 推进绿色低碳转型:严格执行环保标准,推广短流程冶炼、节能熔铸等技术,降低能耗和排放;发展循环经济,推动有色金属产业绿色化发展。
到2025年,力争全省高性能有色金属产业产值突破2500亿元,培育3-5家具有国际竞争力的龙头企业,建成全国重要的高性能有色金属材料基地。
##
福建省新材料产业链政策体系完备、产业基础扎实、空间布局合理、发展规划清晰,高性能有色金属领域优势突出、潜力巨大。随着政策红利释放和市场需求升级,福建有望在高端有色金属材料领域实现更大突破,为制造强省建设提供坚实支撑。建议投资者关注铜箔、稀土永磁、高端铝材等细分赛道,把握产业链升级机遇。
如若转载,请注明出处:http://www.bynly.com/product/33.html
更新时间:2026-10-22 08:48:50